Kényszer, lehetőség vagy érték? Mit ad az ESG a jelentésen túl?
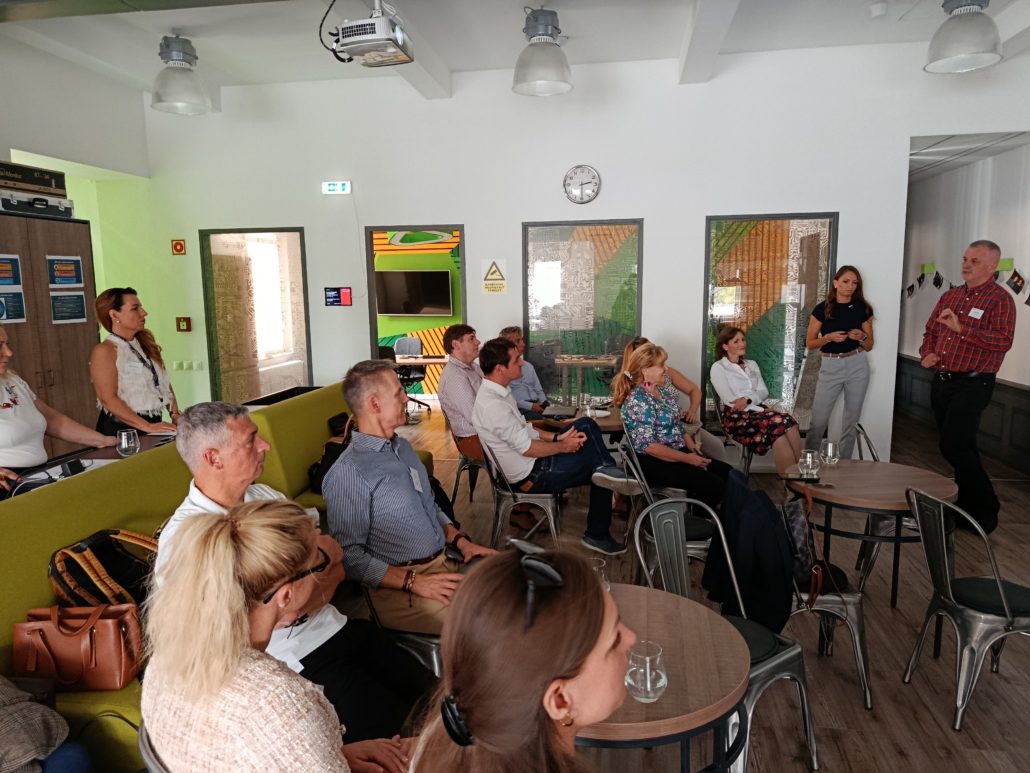
Az ESG valódi értéke nem feltétlenül magában a jelentésben rejlik. A megfelelően felépített mérés és adatgyűjtés pontosabb képet adhat a vállalat működéséről, láthatóvá teheti a fejlesztendő területeket, és támogathatja az üzleti döntéseket. A BCSDH ESG munkacsoportjának 2026. szeptember 17-i találkozóján vállalati példákon keresztül jártuk körbe, mit adhat az ESG a megfelelésen túl.
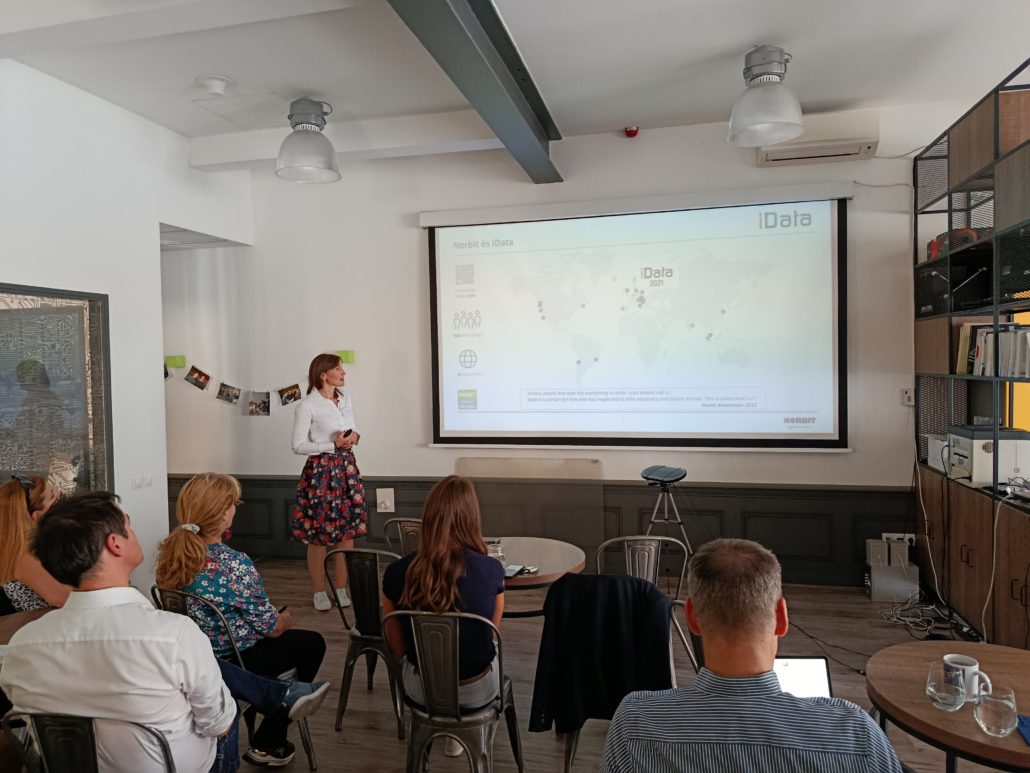
A résztvevőket elsőként házigazdánk, az iData Kft. ügyvezetője, Vass Krisztina köszöntötte, valamint bemutatta az iData ESG-megközelítését és fenntarthatósági törekvéseit. A vállalat telematikai megoldásai az üzemanyag-megtakarítás, az útvonal-optimalizálás és a mérhető KPI-k révén ügyfeleik környezeti teljesítményének javítását is támogatják. Saját működésükben az esélyegyenlőségre és sokszínűségre is kiemelt figyelmet fordítanak.
 |
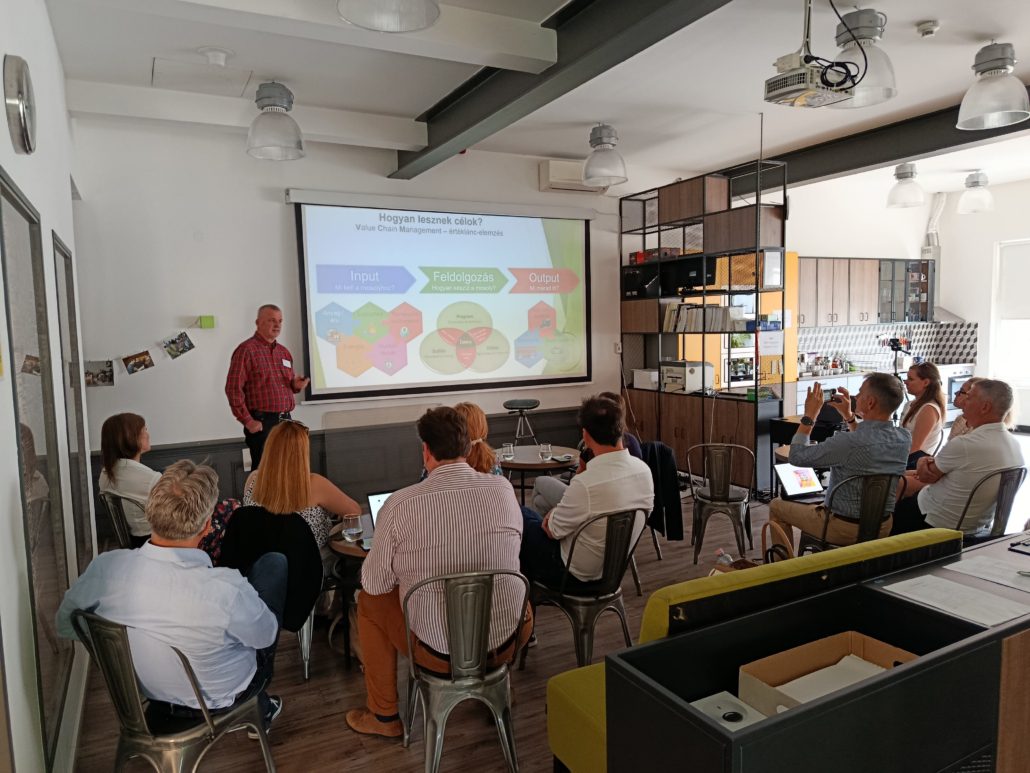 |
Handó János, a Katica Tanya Élményközpont alapító-tulajdonosa rögtön egy provokatív kérdéssel indított: kényszer vagy lehetőség az ESG? Számára ez mindenképp az utóbbi, hiszen egy vállalat olyan tanulási folyamaton megy át, mely előreviszi és segít a célkitűzésben és a fejlesztési irányok meghatározásában. Arra is rámutatott, hogy a hagyományos pénzügyi mutatók önmagukban nem mutatják meg egy vállalat teljesítményének környezeti, társadalmi és irányítási „árát”. Az ESG egyik fontos szerepe éppen ezért az, hogy a rövid távú pénzügyi eredmények mellett a közép- és hosszú távú hatásokat is láthatóvá és mérhetővé tegye.
 |
 |
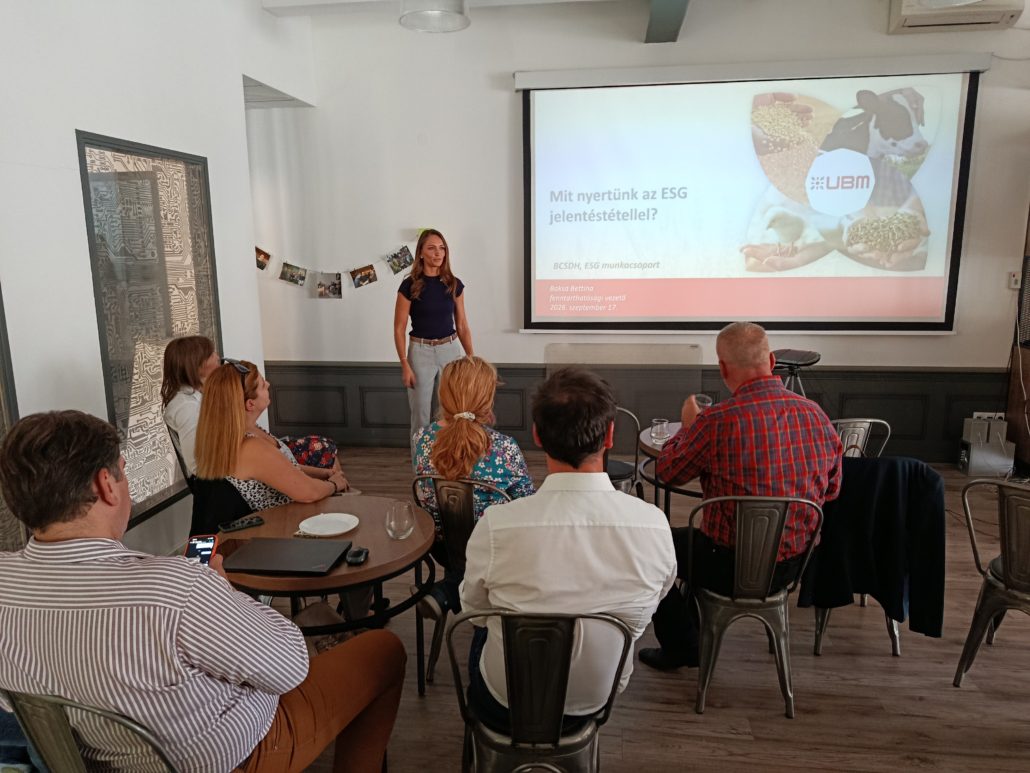
Baksa Bettina, az UBM Csoport fenntarthatósági vezetője azt mutatta be, milyen üzleti előnyöket hozott számukra az önkéntesen megkezdett ESG-jelentéstétel. A folyamat egyik kézzelfogható eredménye a saját fejlesztésű BI–ESG dashboard, amely egységes rendszerbe rendezi a korábban szétszórtan kezelt ESG-adatokat. Az így létrejövő nagyobb átláthatóság, visszakövethetőség és összehasonlíthatóság támogatja az ESG-adatok üzleti döntésekbe való integrálását is.
Galambosné Dudás Zsófia, a BCSDH szakmai projektvezetője a legfrissebb európai és hazai szabályozási változásokról adott áttekintést. Az ESRS felülvizsgálatának fő iránya a jelentős egyszerűsítés és a lényegesség erősítése, miközben az önkéntes jelentéstételi keretben is hangsúlyosabbá válik az arányosság és az értéklánci adatkérések korlátozása.
A találkozó szakmai beszélgetéssel folytatódott, ahol a résztvevők az aktuális kihívásaikat osztották meg egymással.
Köszönjük támogatóinknak!