A fenntarthatósági szabályozások körüli változások ellenére az ESG-adatok iránti üzleti igény nem csökken. A finanszírozók, a nagyvállalati vevők és az üzleti partnerek továbbra is megbízható információkat várnak el a vállalatoktól a környezeti, társadalmi és vállalatirányítási teljesítményükről. Ezzel párhuzamosan a cégek egyre gyakrabban szembesülnek különböző ESG-kérdőívekkel, eltérő adatigényekkel és növekvő adminisztratív terhekkel.
Ebben a környezetben különös jelentőséget kap az önkéntes fenntarthatósági jelentéstétel keretrendszere, azaz a Voluntary Standard (VS), amely egységes keretet biztosíthat az ESG-adatok strukturált kezeléséhez és kommunikálásához. A standard célja nem csupán az önkéntes fenntarthatósági jelentéstétel támogatása, hanem az is, hogy közös adatnyelvet teremtsen a vállalatok, finanszírozók és üzleti partnerek között.
A cikkből megtudhatja:
Miért maradnak velünk az ESG-adatigények?
Az ESG ma már nem kizárólag megfelelési kérdés. A fenntarthatósági információk egyre fontosabb szerepet játszanak a finanszírozási döntésekben, a beszállítói láncok menedzsmentjében, valamint az üzleti kockázatok és lehetőségek értékelésében. A vállalatoktól kért adatok mögött valós üzleti döntések állnak: hitelbírálat, beszállítói minősítés, befektetési értékelés vagy éppen partnerkiválasztás.
A gyakorlatban ugyanakkor gyakran ugyanazokat az adatokat kérik különböző formában különböző szereplők. Ez az egyik oka annak, hogy egyre több szervezet törekszik olyan ESG-adatkezelési rendszer kialakítására, amely egyszerre képes kiszolgálni a különböző érintetti elvárásokat.
A Voluntary Standard: több mint jelentéstételi keretrendszer
A Voluntary Standard az EFRAG által kidolgozott VSME-standard alapjaira épül, ugyanakkor már túlmutat egy önkéntes riportálási megoldáson. A keretrendszer egyik stratégiai célja, hogy referenciaalapként szolgáljon az értékláncokban megjelenő ESG-adatigények kezeléséhez.
Ez különösen azoknak a vállalatoknak lehet releváns, amelyek nem tartoznak a CSRD teljes körű jelentéstételi kötelezettsége alá, ugyanakkor rendszeresen kapnak ESG-kérdőíveket bankoktól, ügyfelektől vagy nagyvállalati partnerektől. A standard alkalmazásával a szervezetek strukturáltabb, összehasonlíthatóbb és könnyebben újrahasznosítható adatkészletet alakíthatnak ki.
Az arányosság, mint versenyelőny
A VS egyik legfontosabb sajátossága az arányos megközelítés. A keretrendszer két egymásra épülő modulból áll, amelyek lehetővé teszik, hogy a vállalatok saját ESG-érettségüknek és üzleti igényeiknek megfelelően építsék fel jelentéstételi rendszerüket.
Az alapmodul a legfontosabb környezeti, társadalmi és vállalatirányítási információkat fogja össze, míg az átfogó modul olyan területeket is lefed, mint a klímaátállás, az éghajlati kockázatok vagy az emberi jogi folyamatok. A megközelítés lehetőséget teremt arra, hogy a vállalatok egy kezelhető adatkörrel induljanak, majd a növekvő üzleti elvárásokhoz igazodva fokozatosan fejlesszék ESG-rendszerüket.
Az ESG-adatkezelés üzleti értéke
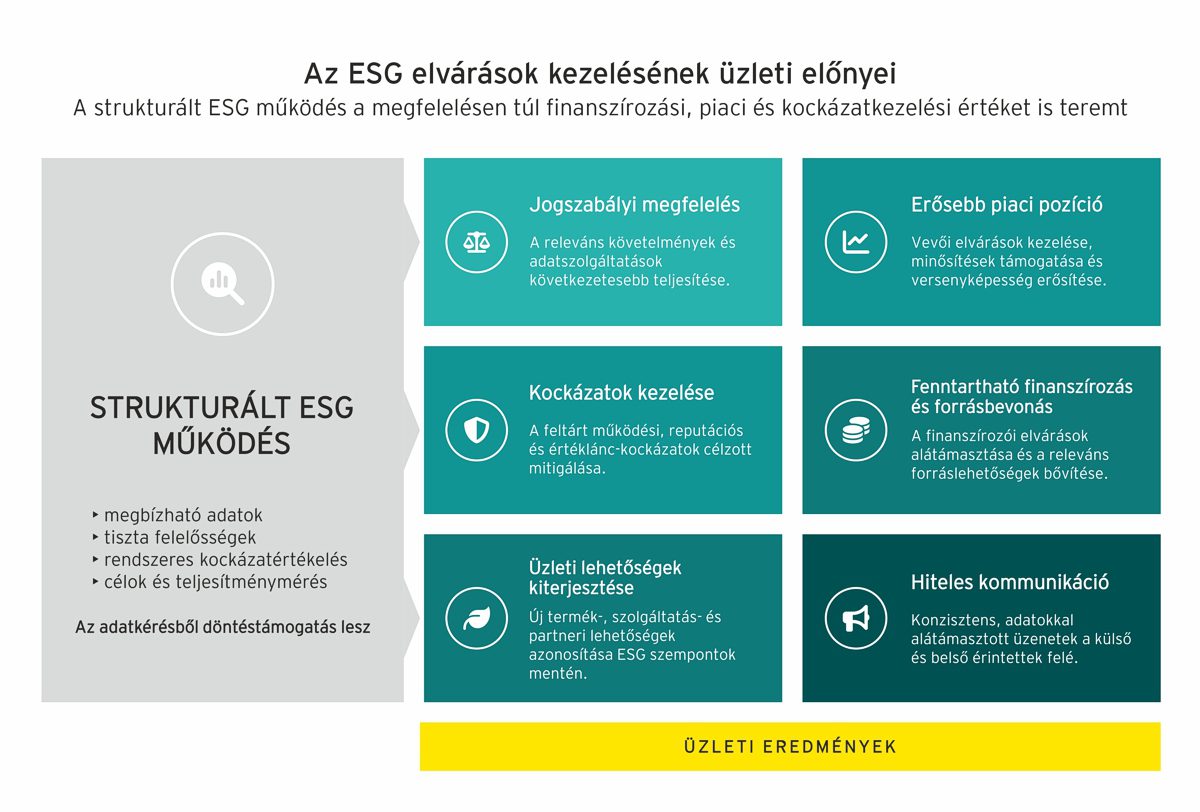
A fenntarthatósági jelentéstétel értéke ma már nem elsősorban a közzétett dokumentumban rejlik, hanem a mögötte létrejövő vállalati adat- és kontrollrendszerben. Azok a szervezetek, amelyek világos felelősségeket, stabil adatfolyamatokat és következetes módszertanokat alakítanak ki, nemcsak az adatszolgáltatási kötelezettségeiket tudják hatékonyabban kezelni, hanem üzleti előnyökre is szert tehetnek.
A strukturált ESG-működés támogathatja a finanszírozói párbeszédet, javíthatja a beszállítói pozíciót, hozzájárulhat a kockázatok tudatosabb kezeléséhez, és megalapozhatja a hitelesebb vállalati kommunikációt. A fenntarthatósági információk egyre inkább olyan stratégiai adatvagyonná válnak, amely túlmutat a riportáláson.
Nem a jelentés a cél, hanem a felkészültség
A vállalatok számára a legfontosabb kérdés ma már nem feltétlenül az, hogy melyik fenntarthatósági standardot alkalmazzák, hanem az, hogy milyen üzleti célokat kívánnak támogatni ESG-adataikkal. A megfelelő keretrendszer kiválasztása csak ezt követően válik igazán értelmezhetővé.
A tapasztalatok azt mutatják, hogy a szervezetek számára hosszú távon nem az jelent versenyelőnyt, hogy rendelkeznek-e egy fenntarthatósági jelentéssel, hanem az, hogy képesek-e megbízható és gyorsan elérhető ESG-információkat biztosítani üzleti partnereik, finanszírozóik és egyéb érintettjeik számára. A Voluntary Standard ebben a folyamatban olyan gyakorlati keretet kínálhat, amely egyszerre támogatja a jelentéstételt és az üzleti felkészültséget.